

Налоговая оговорка без решения ИФНС: кассация оставила в силе взыскание 31,5 млн с поставщика
Дело № А56-29316/2025 · постановление Арбитражного суда Северо-Западного округа от 28 сентября 2026 г.
Покупатель семян масличных сам отказался от вычетов по НДС после работы комиссии налоговой инспекции и потребовал потери с поставщика по договорной оговорке. Апелляция в иске отказала: решения инспекции нет. Кассация её постановление отменила и оставила в силе решение первой инстанции о взыскании 31 547 447 руб. 64 коп.
Коротко
Договор поставки содержал приложение «Заверения и гарантии»: поставщик обязался возместить покупателю имущественные потери, если не устранит признаки несформированного по цепочке источника для вычета НДС, а покупатель из-за этого откажется от вычета.
Апелляционный суд счёл, что без решения налогового органа об отказе в возмещении НДС и без требования об уплате налога потери не доказаны. Кассация с этим не согласилась: такой вывод не соответствует условиям договора, а налоговый контроль не сводится к проверкам и решениям.
Постановление апелляции отменено, решение первой инстанции оставлено в силе: 31 547 447 руб. 64 коп. имущественных потерь взысканы, в части штрафа 69 404 384 руб. 81 коп. отказ сохранился.
Что было до суда
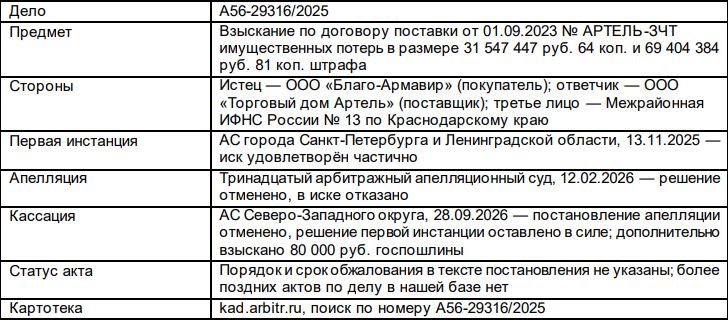
1 сентября 2023 года ООО «Благо-Армавир» (покупатель) и ООО «Торговый дом Артель» (поставщик) заключили договор поставки № АРТЕЛЬ-ЗЧТ: поставщик обязался партиями поставлять семена масличные, покупатель — принимать и оплачивать товар зачётного веса.
Неотъемлемой частью договора стало приложение № 2 «Заверения и гарантии». Поставщик подтвердил, что является плательщиком НДС, гарантировал уплату налогов и достоверный учёт, обязался по требованию покупателя в течение одного рабочего дня представлять копии документов, подтверждающих начисление и фактическую уплату НДС (налоговые декларации, выписки из книг продаж и покупок, платёжные поручения, решения о зачёте), а по запросу покупателя или налогового органа — в срок не более пяти календарных дней направлять надлежащим образом заверенные копии документов, подтверждающих заверения. Отдельно поставщик обязался в течение месяца после уведомления покупателя устранять признаки несформированного по цепочке операций источника для вычета НДС. Пункты 12, 12.1, 13 и 14 приложения описывали, что поставщик возмещает покупателю имущественные потери, в том числе в размере сумм, уплаченных покупателем в бюджет из-за добровольного отказа от вычета по операциям с поставщиком.
18 июня 2024 года инспекция вызвала покупателя для пояснений по налоговым рискам; 20 июня покупатель запросил у поставщика документы, 25 июня поставщик представил часть из них. 2 июля покупатель направил сводную таблицу недостающих документов: по его данным, не была раскрыта информация примерно по половине объёма закупленных семян подсолнечника. Затем были уведомление инспекции от 4 октября, требование о пояснениях от 14 октября, заседания комиссии 24 октября и 26 ноября 2024 года, уведомление покупателя поставщику от 29 ноября и письмо инспекции от 6 декабря 2024 года.
В чём конфликт
На комиссиях инспекция указала, что поставщик имеет признаки «технического звена», и рекомендовала покупателю подать уточнённые декларации: исключить счета-фактуры за I и II кварталы 2024 года с увеличением обязательств на 12 184 108 руб. 32 коп. НДС и отдельно за I квартал 2024 года — на 6 264 231 руб. 89 коп. НДС.
Покупатель подал уточнённые декларации и уменьшил заявленные вычеты, а 19 декабря 2024 года направил поставщику претензию с требованием возместить 12 184 108 руб. 32 коп. потерь и уплатить штраф 69 404 384 руб. 81 коп. Претензия исполнена не была, и покупатель обратился в суд, уточнив затем требование о потерях до 31 547 447 руб. 64 коп. — это общая сумма «отложенных» вычетов за период с IV квартала 2023 года по II квартал 2024 года (19 363 339 руб. 32 коп., 6 264 231 руб. 89 коп. и 5 919 876 руб. 43 коп.).
Поставщик, как следует из постановления, документы в полном объёме не представил и, отвечая на запрос покупателя, указал лишь на отсутствие претензий к нему со стороны его территориального налогового органа.
Третьим лицом по делу участвовала Межрайонная инспекция Федеральной налоговой службы № 13 по Краснодарскому краю.
Как решали суды
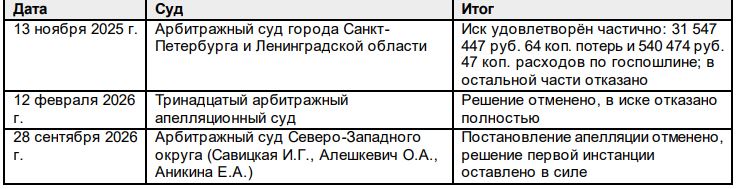
Кассационная жалоба покупателя рассматривалась долго: заседание откладывалось определениями от 22 июля и 19 августа 2026 года, 15 сентября в составе суда произвели замену судьи, после чего разбирательство начали сначала. Дело рассмотрено в судебном заседании 16 сентября 2026 года; постановление датировано 28 сентября.
Что сказал суд округа
Кассация исходила из пункта 1 статьи 406.1 ГК РФ и пункта 15 постановления Пленума Верховного Суда РФ от 24.03.2016 № 7: возмещение потерь допускается, если доказано, что они уже понесены или неизбежно будут понесены, а требующая возмещения сторона доказывает причинную связь.
Главная претензия к апелляции — формальность:
«Апелляционная инстанция ограничилась формальной ссылкой на то, что в рассматриваемом случае решение Инспекции об отказе Обществу в возмещении НДС не принято и имущественные потери Общества не подтверждены представленными в материалы дела документами.»
Суд округа отметил, что апелляция не опровергла вывод первой инстанции о наличии у покупателя потерь и не раскрыла, какие документы и в какие сроки поставщик направлял в налоговый орган в опровержение выводов о несформированном источнике, — а это существенно для вывода о том, исполнил ли поставщик свои гарантии.
Второй аргумент — о формах налогового контроля. Как указано в постановлении, «в силу пункта 1 статьи 82 НК РФ формы налогового контроля проводятся не только посредством проведения налоговых проверок с составлением соответствующих актов и вынесением решений». Инспекция проанализировала деятельность поставщика, отразила результаты в протоколах рабочих встреч и предложила не включать спорные операции в состав вычетов.
Отсюда вывод по существу:
«предусмотренное Договором право покупателя требовать возмещения имущественных потерь, обусловленных признаком несформированного источника по цепочке хозяйственных операций с участием поставщика к вычету сумм НДС, не поставлено в зависимость только от наличия решения налогового органа об отказе Обществу в возмещении НДС и выставленного требования об уплате налога.»
И о самом добровольном отказе от вычета:
«Общество добровольно отказалось от применения вычета по НДС, уплаченному Компании, что в силу абзацев 9 и 10 пункта 14 приложения № 2 к Договору является основанием для возмещения поставщиком (ответчиком) имущественных потерь покупателя (истца).»
Постановление апелляции признано основанным на выводах, не соответствующих фактическим обстоятельствам дела и имеющимся доказательствам. Решение первой инстанции оставлено в силе, с поставщика дополнительно взыскано 80 000 руб. госпошлины за апелляцию и кассацию.
Отдельно обратим внимание: отказ первой инстанции во взыскании штрафа 69 404 384 руб. 81 коп. остался в силе, но мотивы этого отказа в тексте постановления кассации не изложены.
Что делать
Покупателю, который включает в договор налоговую оговорку:
Опишите в договоре не только решение инспекции как основание для возмещения, но и другие документы налогового контроля: уведомления о вызове, требования о пояснениях, протоколы комиссий, информационные письма.
Отдельно зафиксируйте порядок расчёта потерь — например, как сумму, уплаченную в бюджет из-за добровольного отказа от вычета по операциям с поставщиком.
Соблюдайте саму процедуру: запрос документов, уведомление об устранении признаков разрыва, претензия. В этом деле вся переписка и протоколы легли в основу вывода о наступлении согласованного обстоятельства.
Собирайте доказательства того, что потери реальны: уточнённые декларации, расчёт сумм по периодам.
Поставщику, которому предлагают подписать такое приложение:
Читайте раздел о заверениях и гарантиях вместе со сроками: в этом договоре на представление документов отводился один рабочий день по требованию покупателя и до пяти календарных дней по запросу покупателя или налогового органа, на устранение признаков разрыва — месяц.
На запрос покупателя отвечайте документами. Ссылка на то, что собственная инспекция претензий не предъявляла, в этом деле суды не убедила.
Если вы считаете претензии необоснованными, фиксируйте, что и когда вы направили в налоговый орган: именно отсутствие таких сведений кассация поставила апелляции в упрёк.
Связанные нормы и позиции
Пункт 1 статьи 406.1 ГК РФ — возмещение потерь, не связанных с нарушением обязательства.
Пункт 15 постановления Пленума Верховного Суда РФ от 24.03.2016 № 7.
Статья 54.1 и пункт 1 статьи 82 НК РФ.
Карточка дела
Статья подготовлена по тексту постановления суда кассационной инстанции; цитаты приведены дословно. Материал носит информационный характер.
Материал носит информационно-справочный характер и не является юридической консультацией.